面向准备开店的民宿主与投资者:选址决定民宿六成以上的经营结果。本文用途家2026年暑期数据和大理、莫干山竞争案例,给出流量、政策、成本、竞争、合规五维评估框架,以及识别流量洼地的四类数据源,适合正在选址或评估接手门店的人参考。
本文要点
- 一、先看趋势:反向旅游把洼地抬成热地
- 二、识别流量洼地的四类数据源
- 三、成熟目的地的竞争账:大理、莫干山的警示
- 四、选址评估框架:流量、政策、成本、竞争、合规
- 五、租金与改造预算的红线
- FAQ
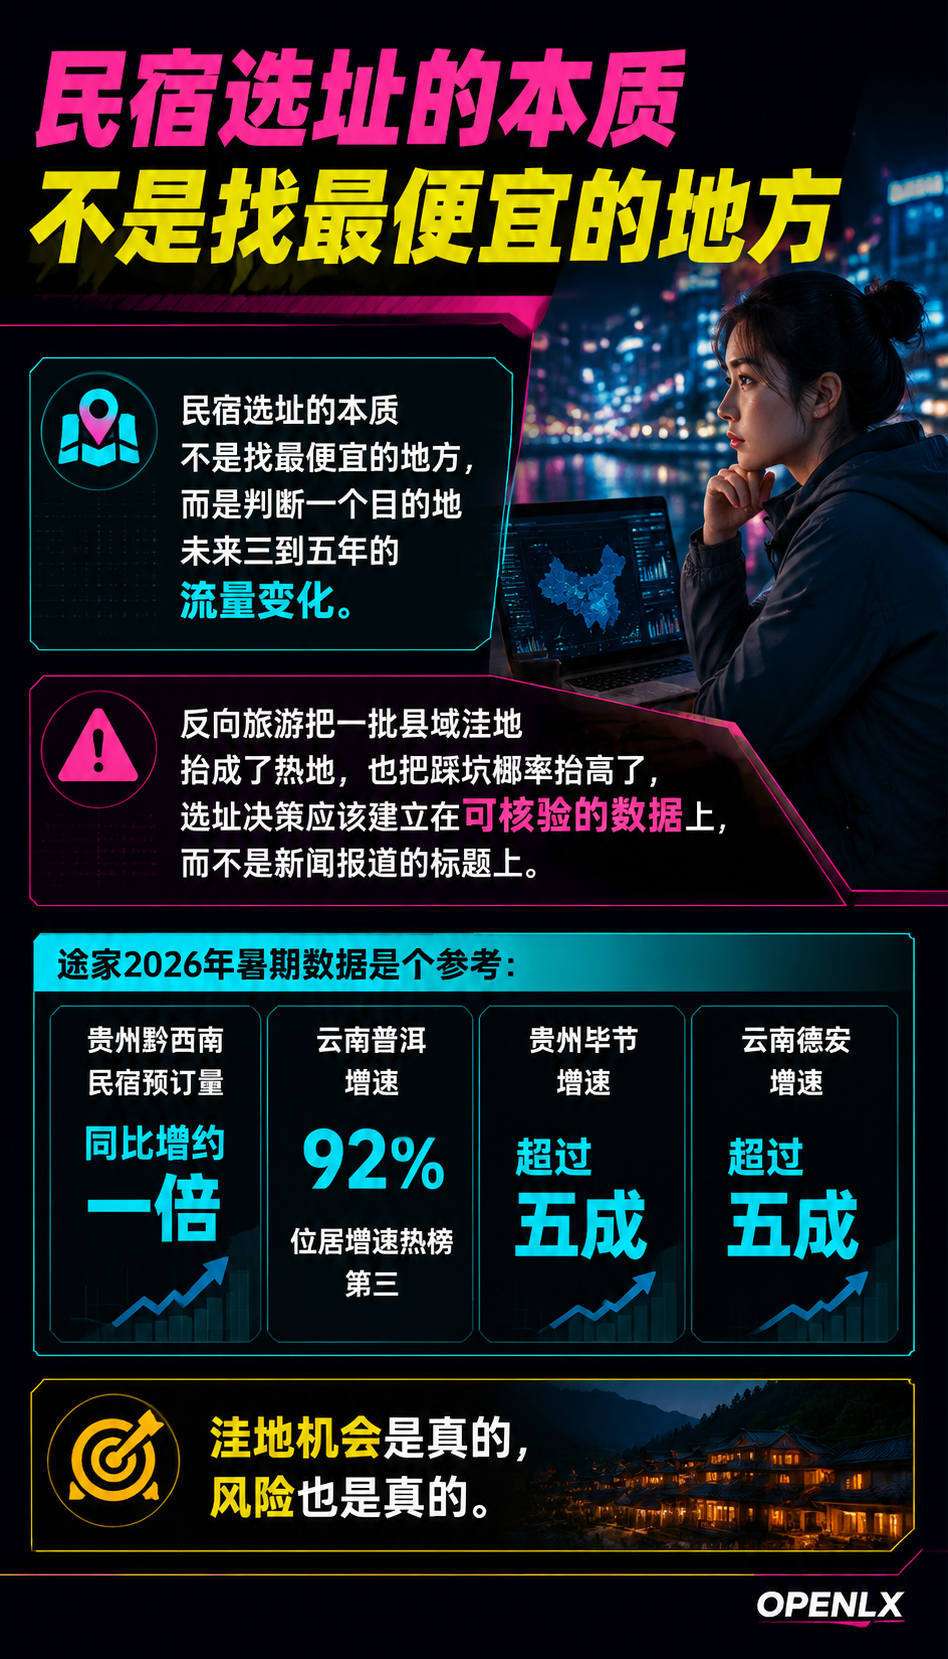
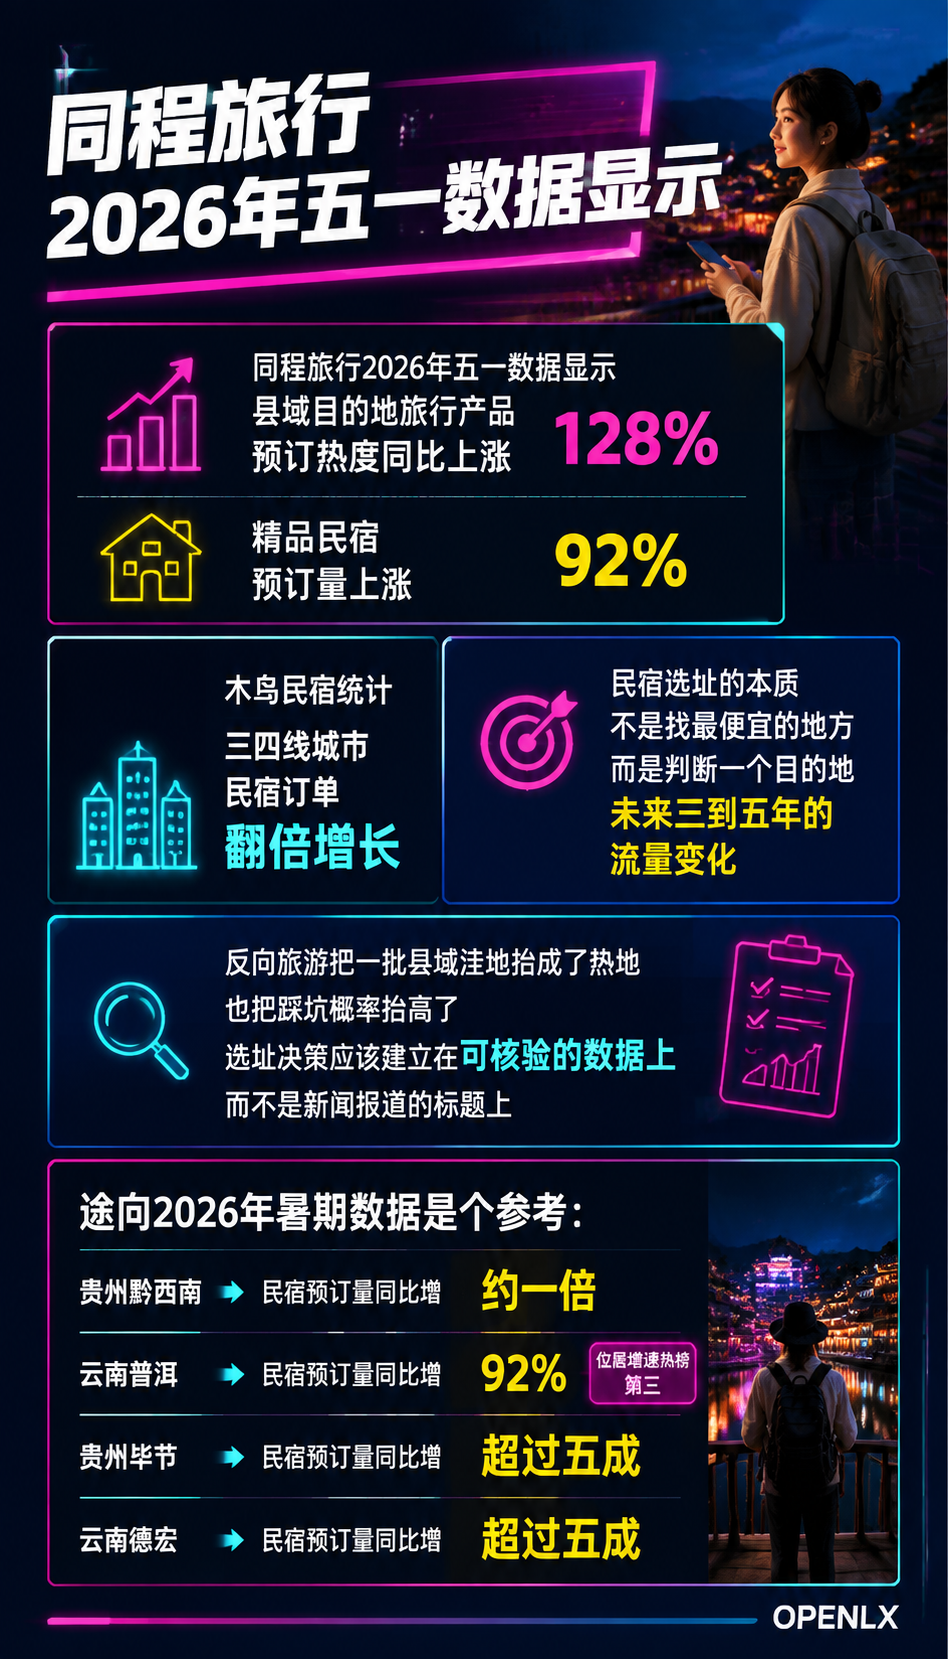
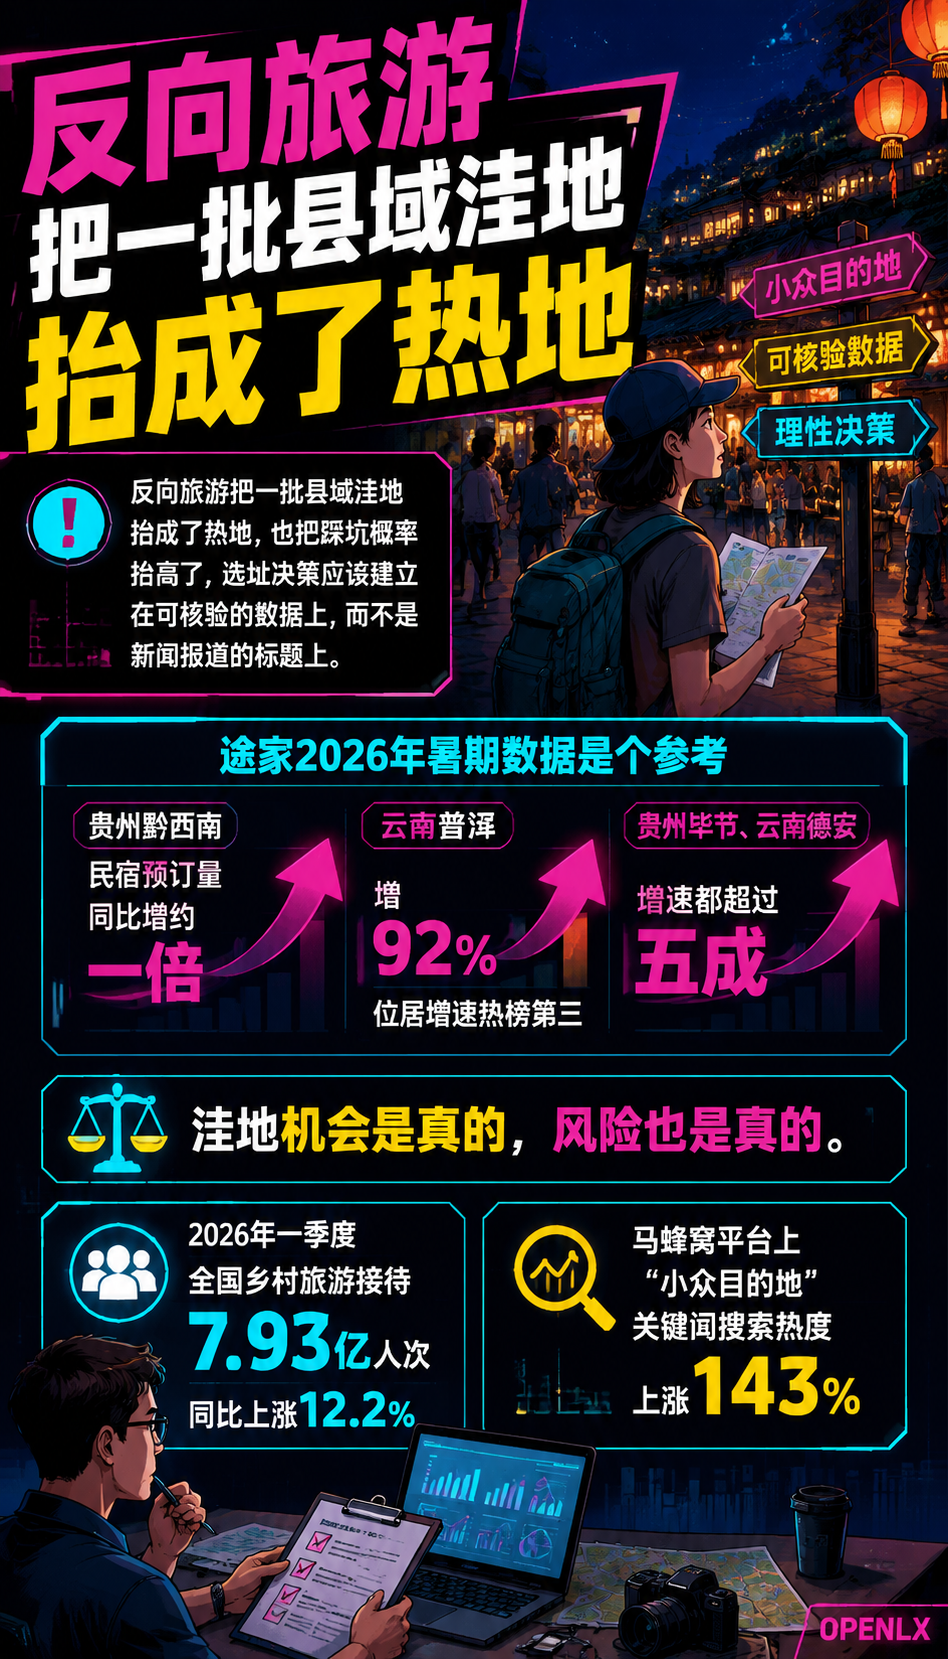
民宿选址的本质不是找最便宜的地方,而是判断一个目的地未来三到五年的流量变化。反向旅游把一批县域洼地抬成了热地,也把踩坑概率抬高了,选址决策应该建立在可核验的数据上,而不是新闻报道的标题上。途家2026年暑期数据是个参考:贵州黔西南民宿预订量同比增约一倍,云南普洱增92%位居增速热榜第三,贵州毕节、云南德宏增速都超过五成。
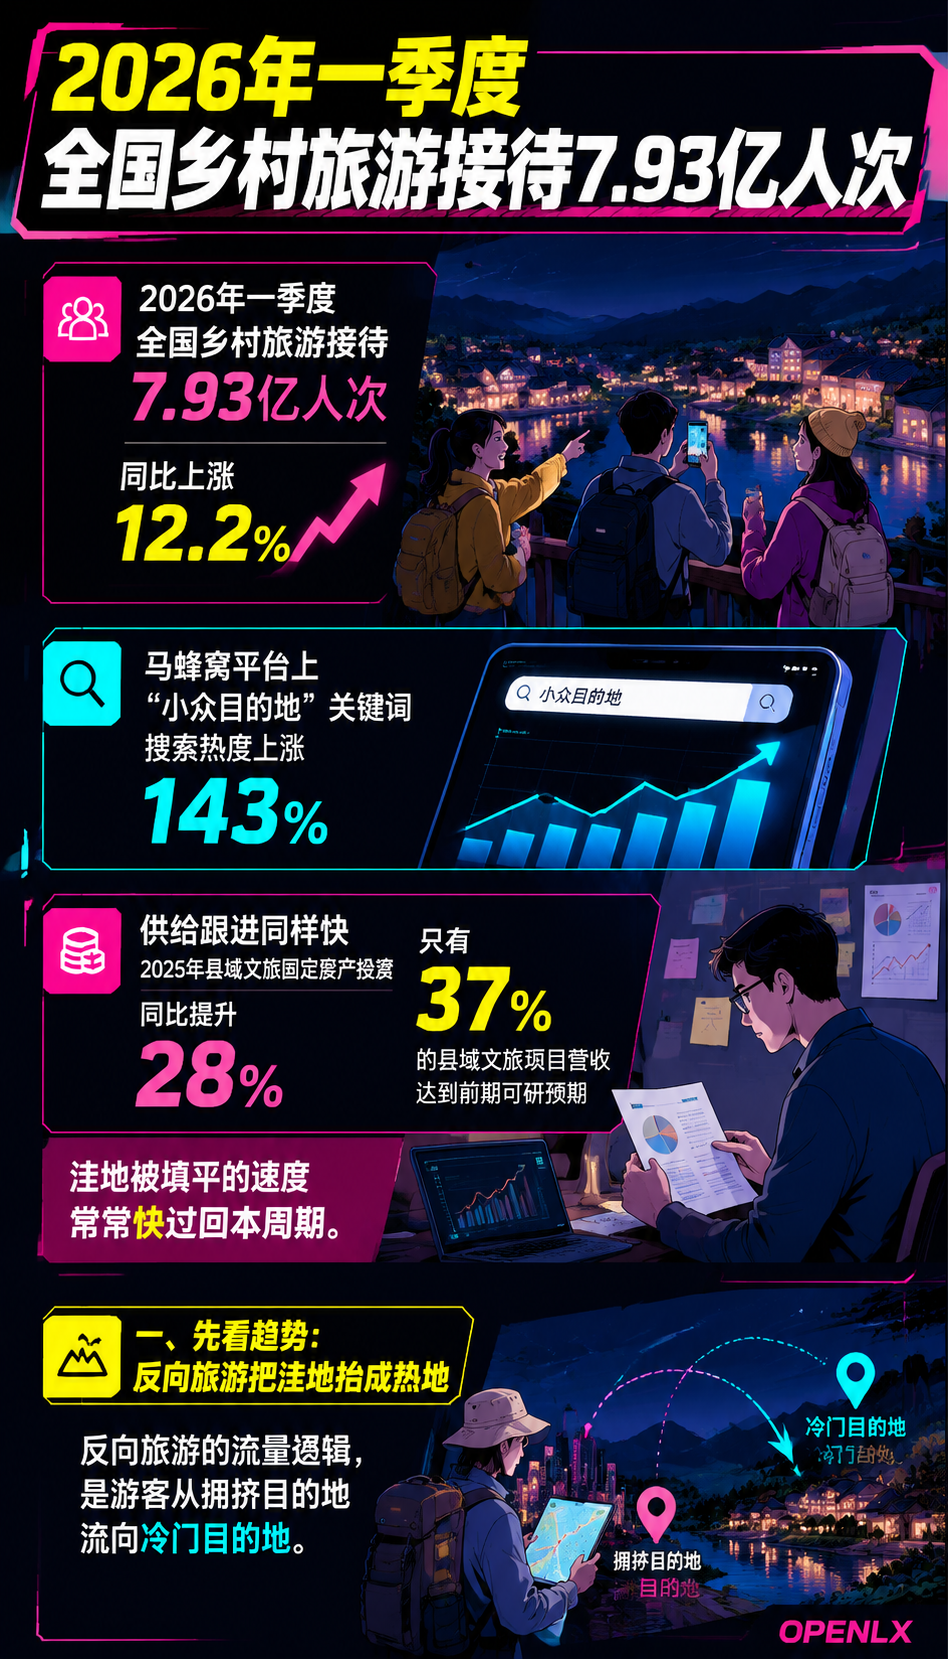
洼地机会是真的,风险也是真的。2026年一季度全国乡村旅游接待7.93亿人次,同比上涨12.2%;马蜂窝平台上"小众目的地"关键词搜索热度上涨143%。供给跟进同样快,2025年县域文旅固定资产投资同比提升28%,只有37%的县域文旅项目营收达到前期可研预期,洼地被填平的速度常常快过回本周期。
一、先看趋势:反向旅游把洼地抬成热地
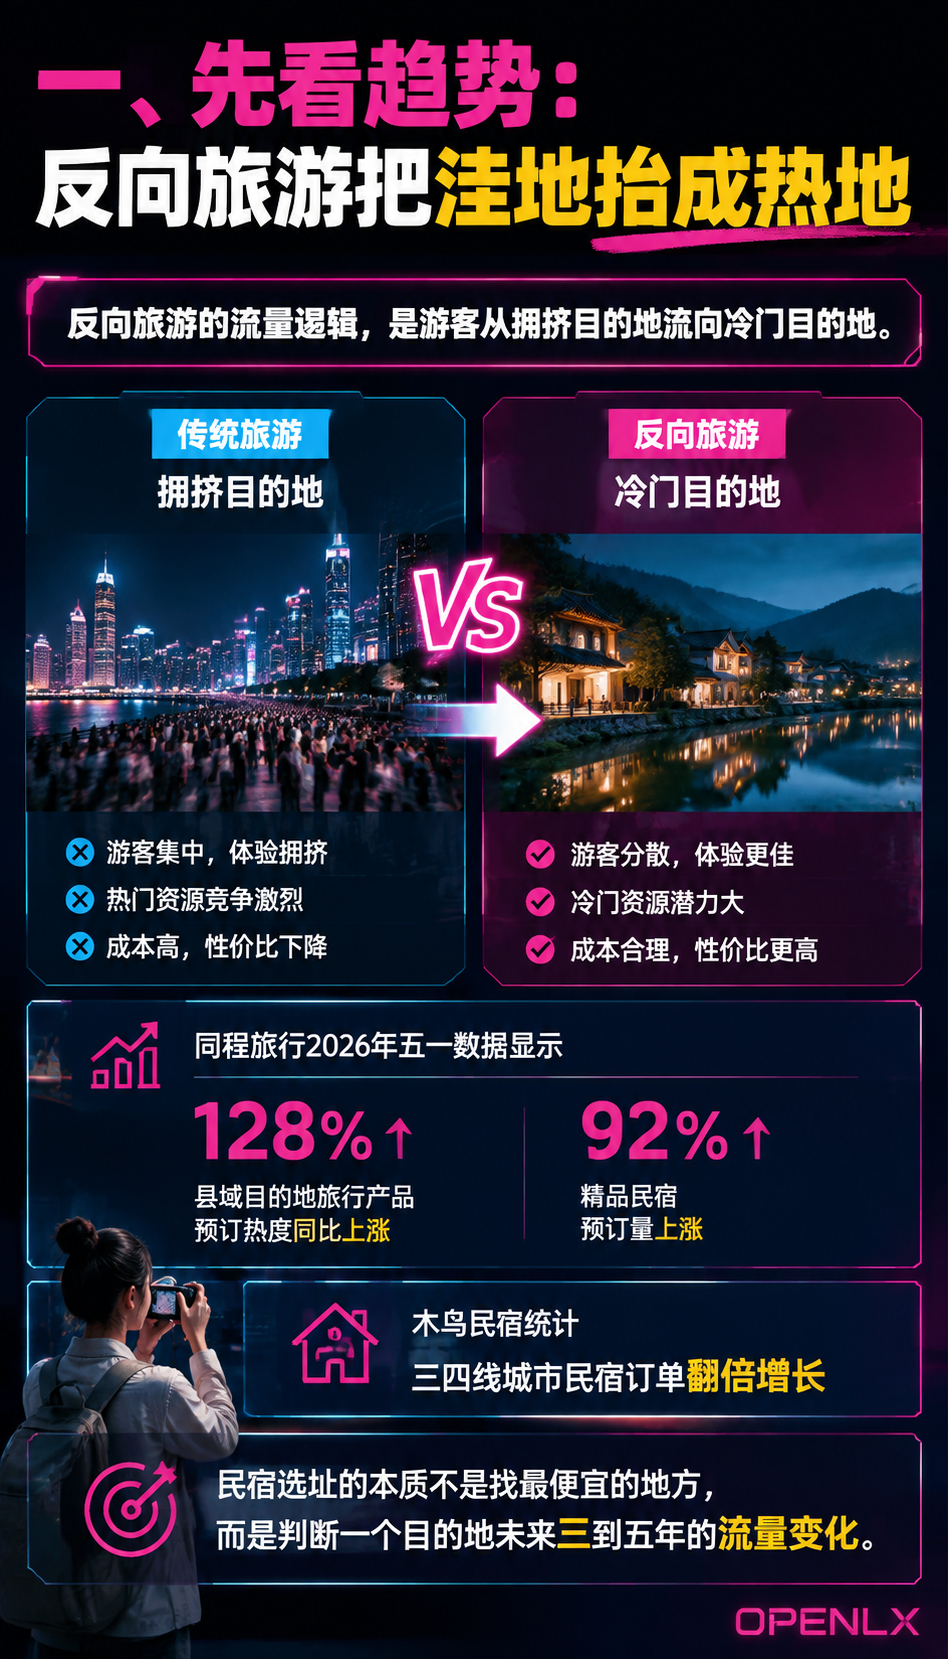
反向旅游的流量逻辑,是游客从拥挤目的地流向冷门目的地。同程旅行2026年五一数据显示,县域目的地旅行产品预订热度同比上涨128%,精品民宿预订量上涨92%;木鸟民宿统计三四线城市民宿订单翻倍增长。流量分布正在从头部城市向县域扩散。
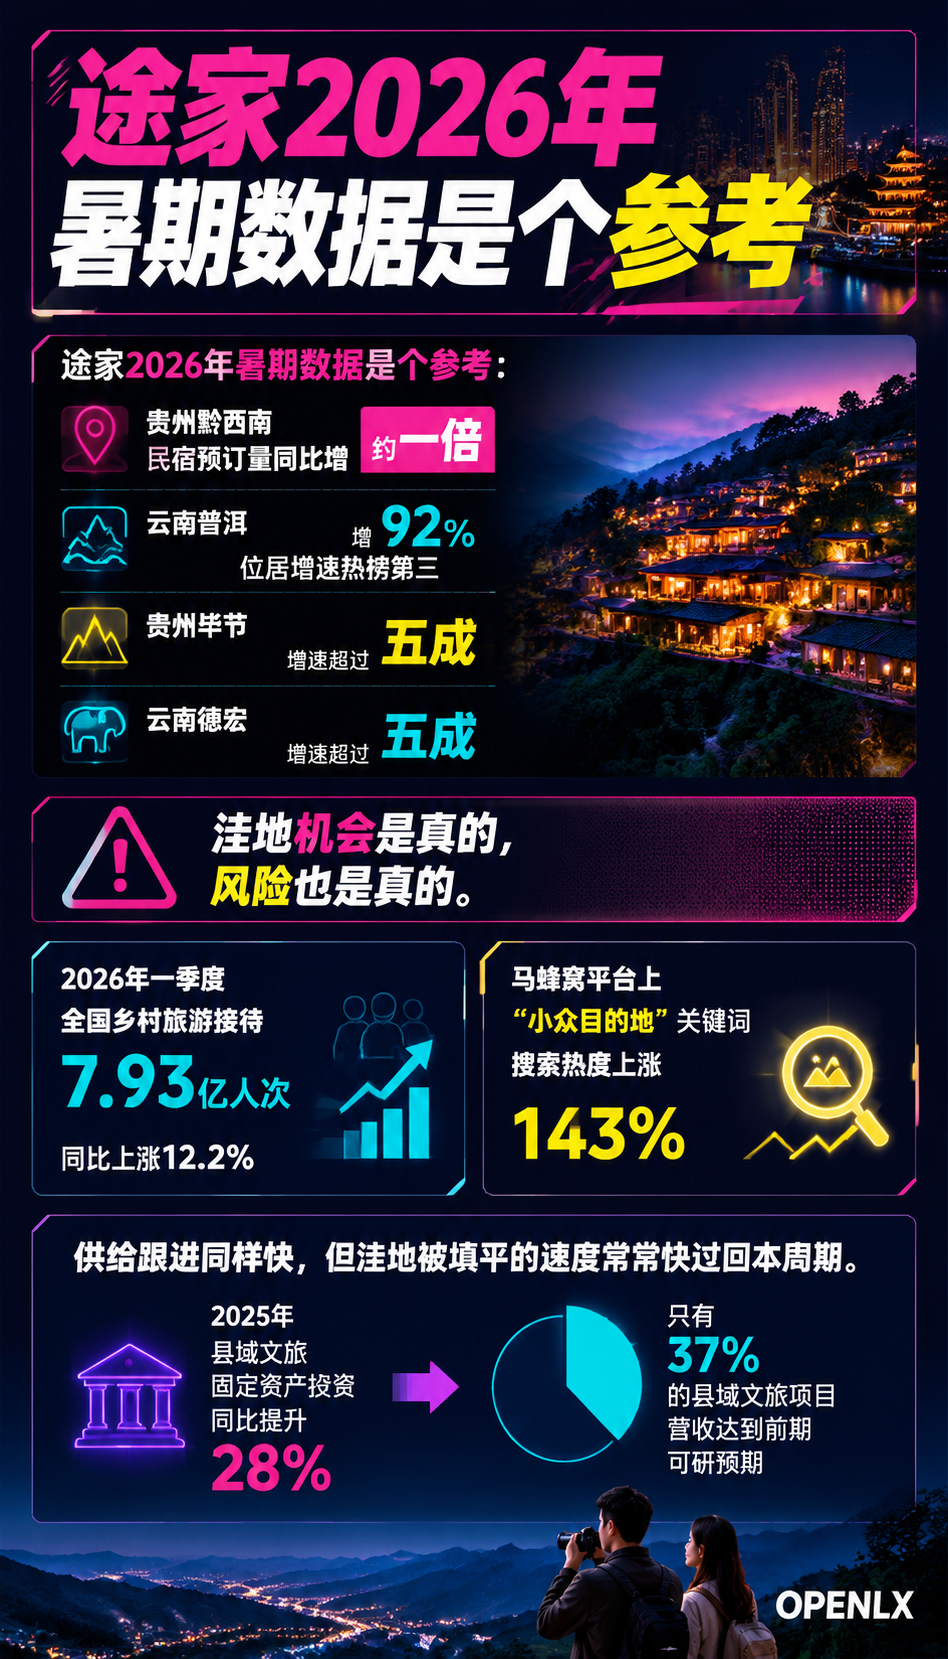
途家2026年暑期预订榜单把这种扩散量化了。贵州黔西南民宿预订量同比增约一倍,云南普洱增92%,位居增速热榜第三;毕节、德宏增速均超五成。省份口径上,云南、贵州旅居订单同比分别增52%和41%,云南、山东、贵州的旅居订单位居全国前三。
多目的地连游在抬升县域需求。木鸟民宿统计,预订两个城市以上民宿的用户同比增长170%,游客不再只住一个地方,而是把相邻县域串成线路。对选址者来说,单个县域的流量要放在区域线路里看,目的地之间有联动,淡季也有互相导流的可能。
平台战略在跟进流量。2026年5月15日,途家启动"宝藏小城"战略,计划让100座小城长出更多好房源。平台把供给资源导向小城,等于公开判断县域是未来两三年的主战场,对选址者来说,这是值得记录的信号。
但热地不等于好地。婺源2026年春节接待游客382.2万人次,同比增长213.9%,旺季数据亮眼;同一个县域,淡季的客流断崖和年度复购率偏低是另一面。看趋势不能只看峰值,要看全年曲线。
二、识别流量洼地的四类数据源
流量洼地的定义是需求在涨、供给还没跟上。识别它需要四类数据源。第一类是OTA搜索热度,目的地关键词在途家、携程、飞猪的搜索量变化,比预订量更早反映需求,也更容易被促销推高,要连续看几个月。
第二类是内容平台笔记量。小红书目的地笔记的增速和博主密度,反映年轻客群的关注度。笔记量快速上升而房源供给没有同步,是洼地的典型信号;笔记已经饱和的地方,洼地基本被填平。
第三类是政府规划。县域文旅规划、交通开通、景区创建等级,决定目的地的天花板。高铁、机场开通往往带来一到两年的客流爬坡,地方把民宿写进重点项目的县域,配套政策更确定。
第四类是本地活动日历。节庆、赛事、研学基地的落地节奏,决定淡季有没有内容可承接。一个全年只有旺季三个月的县域,和一个月月有活动的县域,经营模型完全不同。
四类数据要交叉验证。单看一类容易误判,OTA热度可能被促销推高,笔记量可能被机构刷出来。把搜索、内容、规划、活动放在一起,洼地判断才有依据。
三、成熟目的地的竞争账:大理、莫干山的警示
成熟目的地不是不能进,而是要算清存量竞争的账。大理十年间民宿净增近5000家,从2016年的2179家增加到2025年底的7007家,游客人均消费从1385元回落到1147元。2026年暑期,大理不少民宿入住率从往年80%掉到50%区间,个别房源降到36元一晚。
供给过剩下,转让市场先给出价格信号。媒体报道大理有民宿转让费最高360万元,也有0元转让;莫干山甚至出现"0元转让无人接手"的讨论。位置和品质都好的店仍能维持,平庸供给最先被出清。
官方调查也印证了这种体感。2026年7月,央广网报道大理旅游市场调查,标题直白:游客更多了,民宿却感觉淡了。游客总量在涨,民宿分到的份额在降,说明增量流向了新业态和周边县域,老牌目的地需要重新定位自己的客群。
竞争饱和的目的地,选址权重会变。新开店的客人来源从增量变成存量,抢的是隔壁老店的客,位置、特色、营销缺一不可。这类地方不是没有机会,而是机会门槛高,预算不足的经营者不建议硬挤。
判断成熟目的地是否饱和,看三个数:存量房源增速、旺季入住率变化、转让挂牌量。三个数都在恶化,说明竞争已进入存量阶段,新店回本周期会显著拉长。
四、选址评估框架:流量、政策、成本、竞争、合规
选址决策可以拆成五个维度打分。流量看搜索热度与需求增速,政策看民宿管理办法与奖补,成本看租金与改造投入,竞争看存量供给密度,合规看证照与土地性质。每个维度按当地情况打分,总分低过阈值就放弃,比凭感觉下决定可靠。
流量维度权重最高,但要用增速而不是绝对量。绝对量大说明已是红海,增速快才是洼地信号。具体操作上,把目标县域放进OTA和内容平台按月跟踪,连续三个月增速向上的地方才进入候选。
政策维度查三件事。是否列入县级文旅重点项目,民宿开办许可是否可办,有没有奖补细则。地方政策决定经营成本,也决定拿地、办证的难度,政策友好的县域,隐性成本低一截。
合规维度是底线。房屋性质、消防验收、特种行业许可证,三样决定民宿能不能合法开业。县域里宅基地改造民宿的限制尤其要提前问清乡镇政府,土地性质不合规的房源,租金再低也不能碰。
五维打分的权重可以按人调整。追求稳定现金流的,权重向政策与合规倾斜;追求高增长的,权重向流量与竞争倾斜。框架的意义是逼着经营者把直觉变成可比较的条目,避免单点决策。
五、租金与改造预算的红线
财务红线要用数字定。经验上,年租金不超过预计年营收的两成,超过这个比例,淡季基本没有利润空间;单房改造投入控制在预期年均收入的一倍以内,回本周期才有保障。具体数字因店而异,但红线必须事先划好。
改造预算要留出爬坡期。新目的地民宿前6到12个月入住率往往低于区域均值,需要预留半年以上的运营资金。不少新店死在改造预算超支加爬坡期现金流断裂的组合上,这两笔钱要分开算。
选址最后一道检验是淡季。用淡季能不能活来验证选址:淡季可承接的活动、长住需求、本地客源,比旺季数据更说明问题。旺季谁都能满房,淡季才是目的地真实需求的试金石。
最后提醒一句:选址没有标准答案,只有可核验的输入。数据会过时,政策会变化,经营者要做的是在签约前把五维框架跑一遍,把数字留在合同之外,把风险写在预算之前。
FAQ
问:流量洼地会不会很快变成红海? 答:会,速度往往比想象中快。供给跟进通常快过客流增速,2025年县域文旅固定资产投资同比增长28%,说明资本已经在抢滩。洼地的窗口期可能只有一到两年,选址时要按"两年内回本"来倒推预算。
问:接手转让的现成民宿,选址还要重新评估吗? 答:要,甚至比新选址更较真。转让店自带装修和证照,省了前期成本,但要把位置流量、租金水平、转让价格拆开各核一遍。尤其要查清转让费里有没有包含设备和证照,以及原店转让的真实原因,是经营问题还是目的地问题。前者换运营可能救回来,后者换谁都难。
问:选址该信OTA数据还是小红书笔记? 答:两个都要看,但用途不同。OTA数据反映真实预订需求,看增速;小红书笔记反映年轻客群的关注度,看密度和趋势。单看一类容易误判,OTA热度可能被促销推高,笔记量可能被刷出来,交叉验证才有参考价值。
问:县域宅基地能直接开民宿吗? 答:要分情况。宅基地改造民宿在多数县域有明确限制,能否开办取决于地方政策和房屋性质,必须提前问清乡镇政府和主管部门,确认土地性质、消防、特种行业许可证三件事。土地性质不合规的房源,租金再低也不能碰。
问:预算有限,先租后买是否可行? 答:可行,也是多数人的起点。租赁模式先用小成本验证目的地,租金按经营收入比例控制在合理范围,等客流验证后再考虑长租或改造投入。先租后买的关键是把退出条款写进合同,避免被沉没成本套住。
宿界 · 中国文旅产业连接器(allinn.cn)|依托云南省旅游民宿行业协会|运营方:大理探索文化传播有限公司
